
Қазақстан тұрғындарының қарыз көлемі 17,6 триллион теңгеге жетті. Ұлттық банк бөліп төлеу нарығындағы тәуекелдерді ашық талқылауға шығарды. Ал күнделікті саудада «пайызсыз төлем» қаншалықты тиімді? Сауалды сарапшылармен талдап, таразылап көрдік.
Ашығын айтқанда, дүкендегі 360 мың теңгелік тоңазытқышты алуға көп адамның бірден шамасы келмейтіні рас. Ал сатушы «айына 30 мың теңгеден төлейсіз» десе, әңгіме басқаша өрбиді. Бір жылға бөлінген төлем қалтаға жеңіл көрінеді. Оның үстіне «0 пайыз» деген жазу тұрса, сатып алушының көңілі тіптен орнығады. Тауар үйге жеткізіледі, алғашқы төлем уақыты белгіленеді. Солай, отбасылық бюджетте келесі он екі айға арналған жаңа міндеттеме пайда болады.
Қазір мұндай сауда көпшілік үшін үйреншікті жағдайға айналды. Телефон, тұрмыстық техника, жиһаз, киім-кешек, тіпті түрлі қызмет ақысын бөліп төлеуге мүмкіндік бар. Сатып алудың оңайлағаны сонша, кейде адам заттың толық бағасынан бұрын ай сайын қанша төлейтінін сұрайды.
Міне, мәселе де осы тұстан басталады. Өйткені бір қарағанда қолжетімді көрінетін бірнеше төлем жинала келе отбасының айлық табысына едәуір салмақ түсіруі мүмкін. Ал «пайызсыз» деген ұсыныстың тиімділігі тауардың бағасына, шарттың мазмұнына және сатып алушының қаржылық мүмкіндігіне байланысты.
Қазақтың «Қарыз күліп кіріп, жылап шығады» деген сөзі бар. Кезінде ауыл дүкеніндегі қарыз дәптеріне жазылған берешектің орнын бүгінде смартфондағы төлем кестесі басты. Айырмашылығы – бұрын саудагерге ауызша уәде берілсе, қазір міндеттеме электронды келісімшартпен бекітіледі.
17,6 триллион теңге: қарыз көлемі неге өсіп жатыр?
Қаржы нарығын реттеу және дамыту агенттігі жариялаған мәліметке сүйенсек, 2026 жылғы 1 қыркүйекте халыққа берілген кредиттер көлемі 26,5 триллион теңгеге жеткен. Соның 17,6 триллионы – тұтынушылық қарыздар. Жыл басынан бері бұл көрсеткіш 5,9 пайызға өскен.
Ал, қарапайым тілде айтсақ, банктердің халыққа берген әр 100 теңге қарызының шамамен 66 теңгесі тұтынушылық кредиттердің үлесінде. Қалған бөлігінің басымын ипотекалық және басқа қарыздар құрайды.
Әрине, 17,6 триллион теңгенің барлығы бөліп төлеу арқылы алынған тауарлардың қарызы емес. Бұл көрсеткішке банктер берген тұтынушылық кредиттердің басқа түрлері де кіреді. Дегенмен, дерек халықтың қарызға жүгіну ауқымын анық көрсетеді.
Тағы бір назар аударарлық мәлімет бар. Биылғы 1 қыркүйекте жеке тұлғаларға берілген кредиттердің 1,2 триллион теңгесі бойынша төлем мерзімі 90 күннен асып кеткен. Бұл – халыққа берілген кредиттер портфелінің 4,6 пайызы. Демек, қарыз алушылардың бір бөлігінде төлемді уақытында өтеу мәселесі бар. Аталған көрсеткіш те барлық жеке тұлғалар кредиттерін қамтиды.
Тұтынушылық қарыздың өсуіне байланысты Ұлттық банк те жаңа зерттеулер жүргізіп жатыр. Биыл қыркүйекте жарияланған «Инфляциялық күтулер бойынша сауалнама деректері негізіндегі халықтың кредиттік жүктемесі» атты аналитикалық жазбада азаматтардың несиеге қатысты жауаптары сараланған.
Зерттеуде бөліп төлеу сауалнамадағы жеке жауап нұсқасы ретінде 2024 жылдан бастап қарастырылғаны көрсетілген. Сол кезеңнен бері оны атау үлесі 17,5 пайыздан 22,8 пайызға дейін өскен. Айырмашылық – 5,3 пайыздық тармақ. Бұл бүкіл халықтың дәл осындай бөлігі бөліп төлеу пайдаланады дегенді білдірмейді. Көрсеткіш сауалнамаға қатысушылардың жауаптарына негізделген. Соның өзі бөліп төлеу қызметінің қаншалықты кең таралып келе жатқанын аңғартады.
Мына қызыққа мән беріңіз, сауалнама деректері арқылы есептелген қарыз жүктемесінің орташа көрсеткіші 42 пайызға дейін көтерілген. Бұл есепте үй шаруашылықтары көрсеткен табыс пен кредит төлемдерінің арақатынасы пайдаланылған. Яғни зерттеудегі орташа есеп бойынша, кредиті бар респонденттердің айлық табысының елеулі бөлігі қарыз төлеуге жұмсалады. Алайда оны Қазақстандағы барлық отбасының нақты қарыз жүктемесі деп қабылдауға болмайды.
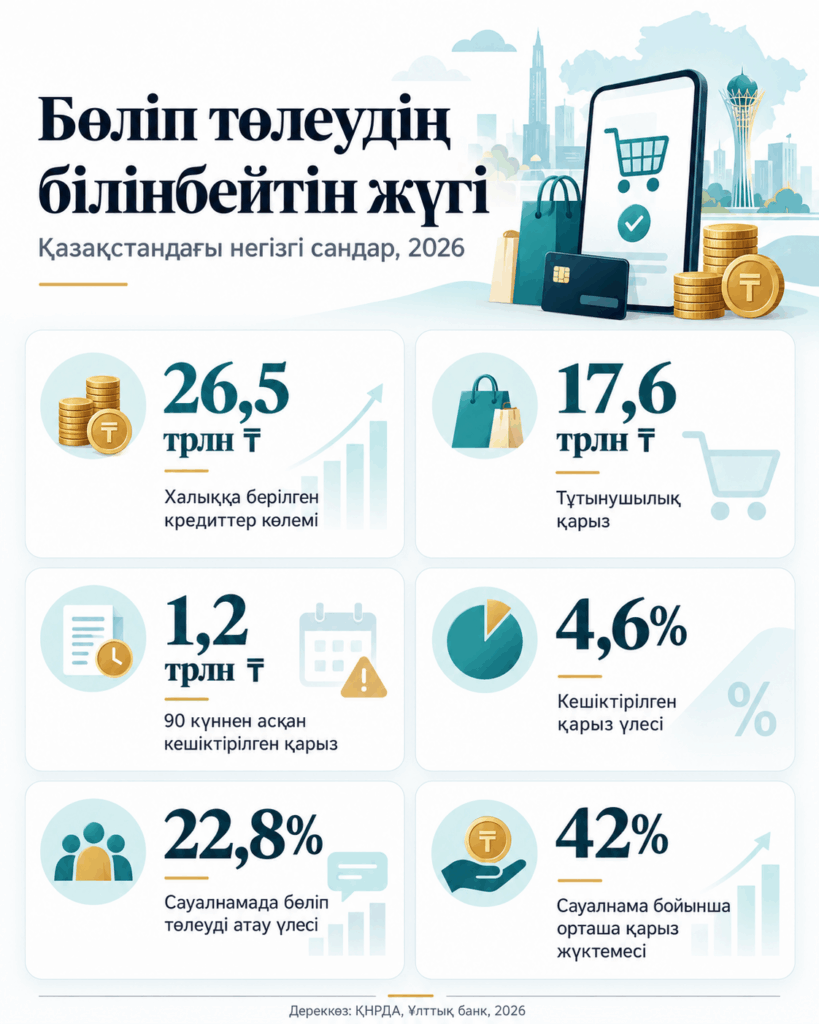
Ұлттық банк төрағасының орынбасары Ақылжан Баймағамбетов қарыз алушылардың төлем қабілетін бағалау мәселесін былай түсіндірді. Ол банктердің қарыз жүктемесін есептеуге қатысты қолданыстағы талаптарына тоқталып, борыш жүктемесі коэффициентінің шекті мәні өзгермегенін атап өтті.
– Бүгінде азаматтың бірнеше кредиті немесе бөліп төлеу арқылы алған тауары болуы оның жаңа қарыз рәсімдеу мүмкіндігін автоматты түрде шектемейді. Бұл жерде ең алдымен адамның жалпы қарыз жүктемесіне назар аударылады. Қолданыстағы талап бойынша барлық кредиттің ай сайынғы төлемі табыстың 50 пайызынан аспауға тиіс. Дегенмен, осы шектен аспаған әрбір азамат жаңа кредитті қиналмай өтей алады деген сөз емес. Өйткені оның күнделікті тұрмысқа, отбасын асырауға және басқа қажеттіліктеріне жұмсайтын қаражаты да болуы керек. Кейде адамдар банктің қарызды мақұлдағанын өзінің төлем қабілеті жеткілікті екеніне дәлел деп қабылдайды. Ал шын мәнінде қаржы ұйымының шешімі адамның алдағы уақытта қандай шығынға тап болатынын толық болжай алмайды. Сондықтан бірнеше қарызы бар азамат жаңа міндеттеме алар алдында барлық төлемін қайта есептеп, өзінің нақты мүмкіндігін бағалауы қажет. Кредиттің қолжетімді болуы оны міндетті түрде алу керек дегенді білдірмейді, дейді ол.
Ал қарыз алудың күнделікті әдетке айналуының әлеуметтік салдары да бар.
Экономист Руслан Сұлтанов жастар арасында бөліп төлеудің қалыпты тұтыну дағдысына айналуына назар аударды.
Ол жастардың қаржы мәдениеті, тұтынушылық кредиттің таралуы және болашақ табысты алдын ала жұмсау мәселесін арнайы атап өтті. Сарапшының ойынша, қарыз көлемінің өсуімен бірге адамдардың ақшаға деген көзқарасы да өзгеріп жатыр.
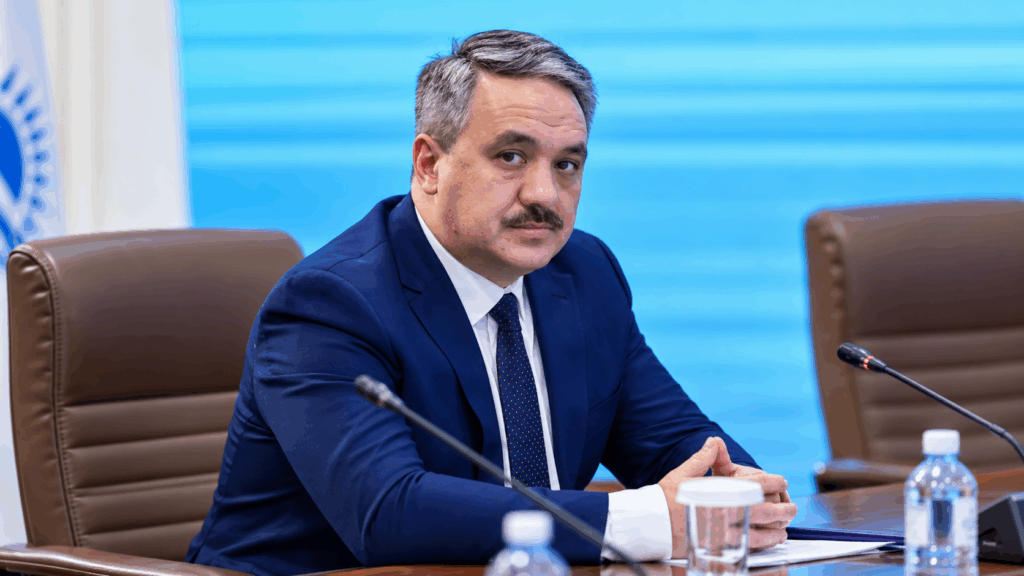
– Қазір қарыз алу күнделікті тұтынудың қалыпты құралына айналып барады. Әсіресе, жастардың алғашқы қаржылық тәжірибесі ақша жинаудан емес, бөліп төлеу рәсімдеуден басталатыны алаңдатады. Бұрын адам белгілі бір затты алғысы келсе, бірнеше ай ақша жинап, қажетті сомасы толық болған кезде сатып алатын. Қазір тауарды бірден алып, ақысын болашақтағы табысынан төлеуге мүмкіндік бар. Бірақ мұндай әдет адамның қаржылық тәртібіне әсер етуі мүмкін. Жалақының бір бөлігі ай сайын бұрынғы сатып алуларға жұмсалып отырса, жинақ қалыптастыруға, білім алуға, кәсіп бастауға немесе басқа ұзақ мерзімді мақсаттарға қаражат қалмайды. Қарызды жабу үшін қайта қарыз алуға мәжбүр болған адам қаржылық еркіндігін біртіндеп жоғалтады. Ең қауіптісі – қоғамның мұндай жағдайды қалыпты құбылыс ретінде қабылдай бастауы. Сондықтан бөліп төлеудің ыңғайлылығымен қатар оның болашақ табысқа түсіретін салмағын да ескеру қажет. Тұтыну нақты табыстың өсуіне емес, үнемі жаңа қарыз алуға сүйенсе, бұл ұзақ мерзімде экономиканың өзіне де тәуекел туғызады, дейді экономист.
Сарапшы сөзінен: «адам тапқан ақшасына қарай өмір сүріп жүр ме, әлде келесі айдың жалақысын бүгіннен жұмсап қойды ма?» деген сауал көлбеңдейді. Қарызға үйренген қоғамда осы екі жағдайдың аражігін ажырату барған сайын қиындай түседі.
«Пайызсыз» сауданың бағасы қанша?
Бөліп төлеудің басты артықшылығы – қажет заттың құнын бірнеше айға бөліп өтеу мүмкіндігі. Егер тауар бағасы өзгермесе, қосымша төлем алынбаса және сатып алушы міндеттемесін уақытында орындаса, мұндай қызмет шынымен тиімді болуы мүмкін.
Бірақ алдымен бір нәрсені анықтап алған жөн: тауарды бірден сатып алғандағы баға мен бөліп төлеу кезіндегі баға бірдей ме?
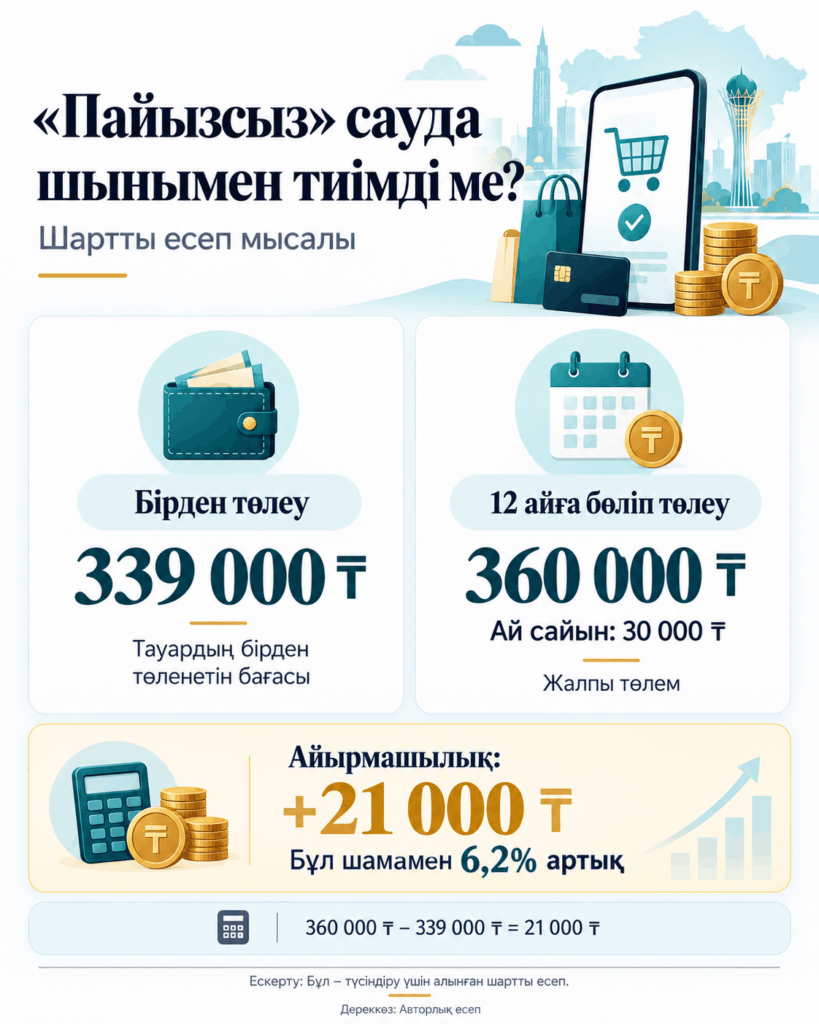
Есеп үшін мына жағдайды алайық. Дүкен өз қаражаты есебінен сататын тоңазытқыштың бірден төленетін бағасын 339 мың теңге, ал 12 айға бөліп төлеу бағасын 360 мың теңге деп белгілеген делік. Сатып алушы ай сайын 30 мың теңгеден төлейді.
Бір қарағанда, ұсыныс ыңғайлы. Алайда жалпы есеп басқа нәтижені көрсетеді: 360 мыңнан 339 мыңды шегерсек, айырмашылық 21 мың теңге болады. Сатып алушы тауарды бірден алғандағы бағасынан шамамен 6,2 пайыз артық төлейді.
Бұл мысалда 21 мың теңге – төлемді кейінге қалдыру мүмкіндігі үшін жұмсалатын қосымша шығын. Оны банктік кредиттің жылдық пайыздық мөлшерлемесімен шатастыруға болмайды.
Әрине, мұндағы бағалар нақты дүкеннен жиналған деректер емес, есепті түсіндіру үшін алынған шартты мысал. Дегенмен, ол бөліп төлеудің құнын анықтаудың қарапайым жолын көрсетеді.
Экономист Арман Бейсембаев бөліп төлеу нарығындағы бағаның қалыптасуына қатысты мәселені атап өтті. Сарапшы Қазақстанда бөліп төлеу деген атаумен ұсынылатын қызметтердің кейбірі іс жүзінде банктік кредитке ұқсайтынын және қаржыландыру шығыны тауар бағасына әсер етуі мүмкін екенін алға шығарады.
– Бөліп төлеудің шын мәнінде қаншалықты тиімді екенін анықтау үшін алдымен тауардың бағасы қалай қалыптасатынын түсінуіміз қажет. Сатып алушы дүкендегі нөл пайыз деген жазуды көргенде қосымша шығын жоқ деп ойлауы мүмкін. Бірақ банк арқылы рәсімделетін бөліп төлеудің қаржыландыру құны бар және оны белгілі бір тарап өтеуі керек. Кейбір жағдайда банк алатын комиссия сатушының шығынына айналып, тауар бағасына әсер етуі ықтимал. Мұндай жағдайда сатып алушы пайыз төлемегенімен, тауардың өз құны арқылы қаржыландыру шығынының белгілі бір бөлігін көтеруі мүмкін. Егер дүкен барлық клиентке бірдей баға ұсынса, тауарды бірден сатып алатын адам да осы шығынды жанама түрде өтеуі ғажап емес. Сондықтан бөліп төлеудің өзіне қарсы болудың қажеті жоқ, ең алдымен оның шарттары мен нақты құны ашық көрсетілуі керек. Тұтынушы бір затты бірнеше дүкеннен салыстырып, бірден төлегенде қанша, бөліп төлегенде қанша жұмсайтынын есептеуге тиіс. Шынайы бөліп төлеудің тиімділігі қосымша төлемнің болмауымен және сатып алушының тауарды өз бағасына алу мүмкіндігімен өлшенеді. Қаржы қызметінің құны бағаның ішінде жасырылып тұрса, адам саналы таңдау жасай алмайды, дейді сарапшы.
Бейсембаевтың бағалауынша, кейбір сауда үлгілерінде банк комиссиясының әсерінен тауар бағасына 15–20 пайызға дейін қосымша шығын енгізілуі мүмкін. Бұл – экономист келтірген жекелеген жағдайлардың бағасы, барлық дүкенге немесе барлық банктік бөліп төлеуге ортақ көрсеткіш емес.
Қазақ «Есепсіз дүние жоқ» дейді. Дүкендегі жарнаманың орнына осы қарапайым есепті қойғанда ғана сатып алушы ұсыныстың өзіне қаншалықты тиімді екенін бағалай алады.
Қызығы, Қазақстанда мұндай қос бағаны көрсетуге қатысты арнайы тәртіп бар.
Сауда және интеграция министрлігінің түсіндіруінше, 2025 жылғы 10 қазаннан бастап күшіне енген ішкі сауда қағидаларына сәйкес, сатушы бөліп төлеуді өз қаражаты есебінен ұсынса, баға белгісінде тауардың бірден төленетін және бөліп төлеу кезіндегі құны бөлек көрсетілуі тиіс.
Бұл талап сатып алушының қанша артық төлейтінін алдын ала білуіне мүмкіндік береді. Сауда және интеграция бірінші вице-министрі Айжан Бижанова да осы тәртіпті түсіндірген кезде сатушының өз қаражатына берілген бөліп төлеу мен банктер арқылы рәсімделетін қызметтің айырмашылығына тоқталған.
Ал банктермен біріктірілген маркетплейстер арқылы рәсімделетін бөліп төлеудің тәртібі бөлек. Мұндай жағдайда банк пен сатып алушы арасында қарыз шарты жасалады. Сатушының өз қаражатына бөліп төлеуіне арналған қос баға туралы ерекше ереже банктік бөліп төлеуге қолданылмайды.
Сондықтан сатып алушы «қолма-қол төлесеңіз арзан, картамен төлесеңіз қымбат» деген ұсынысты да бөліп төлеу шарттарымен шатастырмағаны жөн. Әдеттегі қолма-қол және банк картасымен төлеу тәсілдеріне байланысты әртүрлі баға белгілеуге заңда тыйым салынған.
Үш заттың төлемі бір айда қанша болады?
Қарыз жүктемесінің қалай жиналатынын тағы бір есеппен көрейік.
Ай сайынғы отбасылық табыс 400 мың теңге болсын. Отбасы 360 мың теңгелік телефонды 12 айға, 240 мың теңгелік тоңазытқышты 12 айға және 280 мың теңгелік ноутбукті 10 айға бөліп алған делік. Барлық тауар қосымша төлемсіз рәсімделген.
Телефон үшін айына 30 мың, тоңазытқыш үшін 20 мың, ноутбук үшін 28 мың теңге төленеді. Үш міндеттеменің ай сайынғы жиынтық төлемі – 78 мың теңге.
Бұл отбасы табысының 19,5 пайызы. Үш тауардың жалпы құны 880 мың теңгені құрайды. Кемінде алғашқы он ай бойы ай сайын 78 мың теңге төлеу керек.
Енді сол отбасының тұрғын үйге 130 мың, азық-түлікке 150 мың, коммуналдық қызметтер мен жол жүруге 50 мың теңге жұмсайтынын есептейік. Бөліп төлеу төлемдерімен қосқанда айлық шығын 408 мың теңгеге жетеді. Табыстан 8 мың теңгеге артық.
Бұл – шартты отбасылық бюджет. Оның мақсаты нақты азаматтардың өмірін сипаттау емес, бірнеше шағын төлемнің қосылғандағы әсерін көрсету.
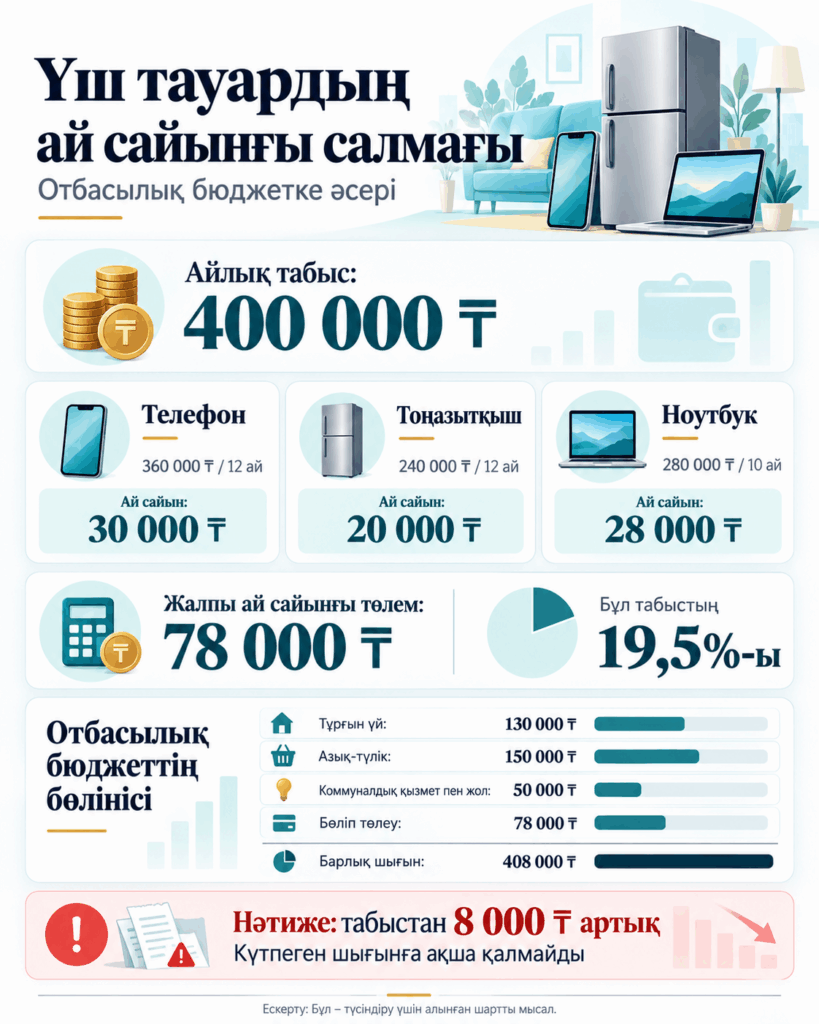
Мұндай жағдайда күтпеген шығынға ақша қалмайды. Бала ауырып қалса, тұрмыстық техника бұзылса немесе отбасының бір мүшесі уақытша жұмыссыз қалса, төлем кестесін сақтау қиындай түседі.
Сондықтан бөліп төлеу рәсімдегенде бір затқа кететін айлық төлеммен шектелмей, бұрыннан бар барлық міндеттемені қосып есептеу қажет. Әсіресе, бірнеше қаржы ұйымының қызметін қатар пайдаланатын адамдар үшін бұл маңызды.
«Алмақтың да салмағы бар» деген сөз осындайда еске түседі. Бүгін қажет болған заттың құнын кейін төлеуге болады, бірақ сол күнгі міндеттемені келесі айдың табысы көтере ала ма деген сұрақ бәрінен бұрын қойылуы тиіс.
Қарыз бар, бірақ банк оны көрмеуі мүмкін
Ұлттық банктің 2026 жылғы 9 қыркүйекте жарияланған «Бөліп төлеу және BNPL нарығы» атты пікірталас құжатында осы қызметтің тағы бір күрделі тұсы қарастырылған.
Қазір Қазақстанда бөліп төлеудің бірнеше үлгісі қалыптасқан. Бірін банк немесе микроқаржы ұйымы ұсынады. Екіншісінде сатушы тауардың ақысын кейін төлеуге келіседі. Үшінші үлгіде сатып алуды қаржыландыруға банктік емес арнайы компания қатысады.
Соңғысы халықаралық тәжірибеде BNPL – Buy Now, Pay Later, яғни «қазір сатып ал да, кейін төле» деген атаумен белгілі.
Ұлттық банк талдауында қаржылық емес ұйымдар ұсынатын осындай мәмілелердің бірқатары кредиттік тарихта көрінбейтіні көрсетілген.
Мұның қандай қаупі бар?
Азаматтың банк алдында ресми кредиттік міндеттемесі болмауы мүмкін. Бірақ оның бірнеше дүкенге немесе бөліп төлеу компаниясына төлеуге тиіс ақшасы бар делік. Егер бұл міндеттемелер кредиттік бюроға берілмесе, жаңа қарыз беретін банк клиенттің барлық қаржылық жүктемесін толық көре алмайды.
Нәтижесінде адам нақты мүмкіндігінен жоғары көлемде жаңа міндеттеме алуы ықтимал.
Қазақстан қаржыгерлері қауымдастығы кеңесінің төрағасы Елена Бахмутова қарыз жүктемесін есептегенде нарықтың барлық қатысушысына назар аудару қажеттігін айтады.
Бахмутова қаржы нарығының бұл сегментін реттеу қажеттігін жоққа шығармайды. Алайда жаңа талаптар мен шектеулер енгізілген кезде барлық қаржылық міндеттемені қамтитын есептеу жүйесін қалыптастыру маңызды екенін еске салады.
– Халықтың қарыз жүктемесін азайту мәселесін қарастырғанда қаржыландыру нарығының барлық қатысушысын қамту маңызды. Қазір банктер арқылы берілетін кредиттерге қатысты белгілі бір талаптар мен шектеулер бар, бірақ азаматтардың міндеттемелері тек банк алдындағы қарызбен шектелмейді. Адам автокөлікті лизингке алуы, тұрғын үйге байланысты төлем жүргізуі немесе қаржылық емес ұйым арқылы тауарды бөліп төлеуге рәсімдеуі мүмкін. Мұндай міндеттемелердің барлығы бір табыстан өтеледі. Егер олар қарыз жүктемесін есептегенде толық ескерілмесе, азаматтың нақты қаржылық жағдайын дұрыс бағалау қиынға соғады. Сонымен бірге жаңа шектеулер енгізген кезде олардың нарыққа қандай әсер ететінін мұқият зерттеу қажет. Тек банктерге қойылатын талаптарды күшейту сұраныстың реттелуі әлсіз басқа сегменттерге ауысуына әкелуі ықтимал. Сондықтан шешім қабылдауда нақты статистика мен жан-жақты талдау маңызды. Қарыз туралы ақпараттың кредиттік бюроларға толық берілуін қамтамасыз ету де осы жұмыстың бір бөлігі болуы керек. Мақсат азаматтардың қаржылық қызметке қол жеткізуін орынсыз шектеу емес, шамадан тыс қарыз алу тәуекелін азайту болуы тиіс, дейді төраға.
Банктердің ресми есебінде көрінетін берешек пен азаматтың іс жүзінде төлеуге міндетті барлық сомасы сәйкес келмесе, қаржы ұйымдары үшін де, клиенттің өзі үшін де тәуекел туындайды.
Бұл мәселенің екінші жағы да бар. Қаржылық емес ұйымдармен жасалған келісімдердің кейбіріне банктік кредиттер үшін көзделген арнайы тұтынушыны қорғау талаптары қолданылмайды. Әсіресе, төлемді кешіктіргендегі айыппұл, тауарды қайтару және келісімшартты тоқтату шарттары дауға себеп болуы мүмкін.
Мәселен, тауар кейін сатып алу құқығымен жалға берілсе, оның меншік құқығы барлық төлем аяқталғаннан кейін ғана сатып алушыға өтуі мүмкін. Мұндай келісім кәдімгі тауарды бөліп сатып алу шартынан құқықтық жағынан өзгеше.
Сондықтан Ұлттық банк пен Қаржы нарығын реттеу және дамыту агенттігі BNPL қызметін ұсынатын компанияларға жаңа талаптар енгізу мүмкіндігін қарастырып жатыр. Олардың қатарында мәміле шарттарын ашық көрсету, төлем қабілеттілігін бағалау, кредиттік бюроларға мәлімет беру және айыппұлдарды шектеу мәселелері бар.
Әзірге бұл – талқыланып жатқан ұсыныстар. Ұлттық банк құжатқа қатысты пікірлерді 2026 жылғы 3 қарашаға дейін қабылдайтынын хабарлаған.
Сауда алаңының табысы қайдан қалыптасады?
Бөліп төлеудің тағы бір қыры – оның сауда саласына ықпалы.
Дүкен үшін сатып алушының тауарды бірден толық төлемей алуы сатылымды арттырудың тиімді тәсілі болуы мүмкін. Қымбат затқа қызыққан адам қажетті соманы жинауды күтпей, сатып алу туралы шешім қабылдайды.
Банк немесе арнайы провайдер қатысқан жағдайда сатушы тауардың ақысын келісілген тәртіппен алады, ал сатып алушы бірнеше ай бойы төлем жүргізеді.
Мұндай қызметті ұйымдастырудың өз шығыны бар. Ұлттық банктің талдауында BNPL-провайдерлер табысының негізгі көздерінің бірі сатушылар төлейтін комиссия екені айтылған. Бірақ комиссия мөлшері әр қызмет пен келісімге байланысты өзгереді.
Осы жерде сатып алушы үшін тауардың түпкі бағасы маңызды. Сатушы қызмет көрсетушіге төлейтін комиссияны өз пайдасы есебінен өтеуі мүмкін. Кей жағдайда шығын баға белгілеуге де ықпал етуі ықтимал. Алайда әрбір бөліп төлеуге сатылған тауарға міндетті түрде үстеме баға қосылады деуге негіз жоқ.
Мұны анықтаудың тиімді жолы – қажетті тауардың бағасын бірнеше дүкеннен салыстыру. Өнімнің үлгісі, техникалық сипаттамасы, кепілдігі мен жеткізу шарттары бірдей болуы керек. Сонда ғана бағалық айырмашылықты дұрыс бағалауға болады.
Мәселен, бір сауда алаңында телефон 300 мың теңге болып, 12 айға бөліп төлеу ұсынылса, басқа дүкен сол үлгіні 285 мың теңгеге сатуы мүмкін. Бірінші ұсыныстағы ай сайынғы 25 мың теңге сатып алушыға ыңғайлы болғанымен, екі дүкеннің бағасы арасындағы 15 мың теңге айырмашылықты да ескерген жөн.
Қаржы нарығындағы бәсекелестік тұтынушыға көбірек таңдау береді. Бірақ таңдау көбейген сайын шарттарды салыстырудың маңызы артады.
Бұл ретте банктердің жауапкершілігі де назардан тыс қалмайды.
Halyk Bank басқарма төрайымы Үміт Шаяхметова қаржылық қызметтерді тұтынушылардың құқықтарын қорғау мәселесіне тоқталды.
Оның айтуынша, банктердің коммерциялық мүддесі мен клиенттің мүддесін қатар қорғау оңай міндет емес. Бір жағынан, қаржы ұйымы табыс табуға, қызмет түрлерін кеңейтуге және жаңа клиенттер тартуға мүдделі. Екінші жағынан, ұсынылған өнімнің шарттары түсінікті әрі әділ болуы тиіс.
– Қаржы ұйымдарының клиенттер алдындағы жауапкершілігі өте жоғары. Банктің негізгі міндеттерінің бірі табыс табу, қаржылық өнімдер мен қызметтерді дамыту, жаңа клиенттер тарту екені түсінікті. Алайда коммерциялық мүддемен қатар тұтынушының құқығы мен мүддесін қорғау да назардан тыс қалмауы керек. Кей жағдайда банк үшін тиімді өнім клиенттің нақты қажеттілігіне толық сәйкес келмеуі мүмкін. Сондықтан біз қаржылық қызметтерді тек коммерциялық тұрғыдан бағалаумен шектелмей, олардың клиентке қалай әсер ететінін де қарастыруымыз қажет. Halyk Bank-те осы мақсатта өнімдер мен сервистерді клиент тұрғысынан бағалайтын арнайы бөлімше құрылған. Сонымен қатар технологиялық құралдарды, оның ішінде жасанды интеллект мүмкіндіктерін пайдалана отырып, клиенттерді ықтимал қаржылық тәуекелдер туралы алдын ала ескерту бағытындағы жұмыстар жүргізіліп жатыр. Қаржы ұйымы клиент толық түсінбейтін өнімді күштеп ұсынбауы және қызмет шарттарының жаңылыстыруына жол бермеуі тиіс. Ал қаржылық сауаттылықты арттыру банктер үшін де, тұтынушылар үшін де маңызды міндет болып қала береді. Банктер өз қызметін дамыта отырып, клиенттердің мүддесін қорғауға мүмкіндік беретін тәсілдерді жетілдіре беруі қажет, дейді Halyk Bank басқарма төрайымы Үміт Шаяхметова.
Банктердің мұндай ұстанымы маңызды. Өйткені бөліп төлеу қызметінің қолжетімді болуы оны ұсынатын ұйымды клиенттің төлем қабілетіне жауапкершілікпен қарау міндетінен босатпайды. Сол сияқты сатып алушының да келісімшартқа қол қояр алдында өз табысы мен шығынын есептеуі қажет.
Бөліп төлеудің пайдасын қалай сақтап қаламыз?
Бөліп төлеуден толық бас тарту барлық жағдайда тиімді шешім бола бермейді. Кейде отбасыға шұғыл қажет тоңазытқышты, жұмысқа арналған компьютерді немесе баланың оқуына қажетті құралды осылай сатып алу ыңғайлы.
Мұнда ең бастысы – төлемді отбасының нақты табысына сәйкестендіру.
Қаржылық шешім қабылдамас бұрын үш соманы анықтап алған дұрыс. Біріншісі – тауардың бірден сатып алғандағы құны. Екіншісі – барлық ай сайынғы төлемдердің жиынтығы. Үшіншісі – отбасының бұрыннан бар кредиттерімен бірге есептегендегі жалпы айлық міндеттемесі.
Келісімшарттан төлем күнін, кешіктірілген жағдайда қолданылатын айыппұлды, қосымша комиссияларды және тауарды қайтару тәртібін қарап шығу қажет. Қосымша қызметтің немесе сақтандырудың ақылы түрі ұсынылса, оның міндетті ме, ерікті ме екенін нақтылаған жөн.
Банк арқылы рәсімделетін бөліп төлеуде кредиттік шарттың талаптарын тексеру маңызды. Ал сатушының өзімен немесе банктік емес компаниямен келісім жасалғанда, ақшаның кімге төленетінін, тауардың меншік құқығы қашан ауысатынын және шартты мерзімінен бұрын тоқтатудың салдарын білу керек.
Егер төлем жасау қиындай бастаса, мерзімнің өтіп кетуін күтпей, кредитормен немесе қызмет көрсетушімен байланысып, мүмкін болатын шешімдерді талқылаған жөн. Келісімшарттағы міндеттеме төлемді бірнеше айға бөлу арқылы өздігінен азаймайды.
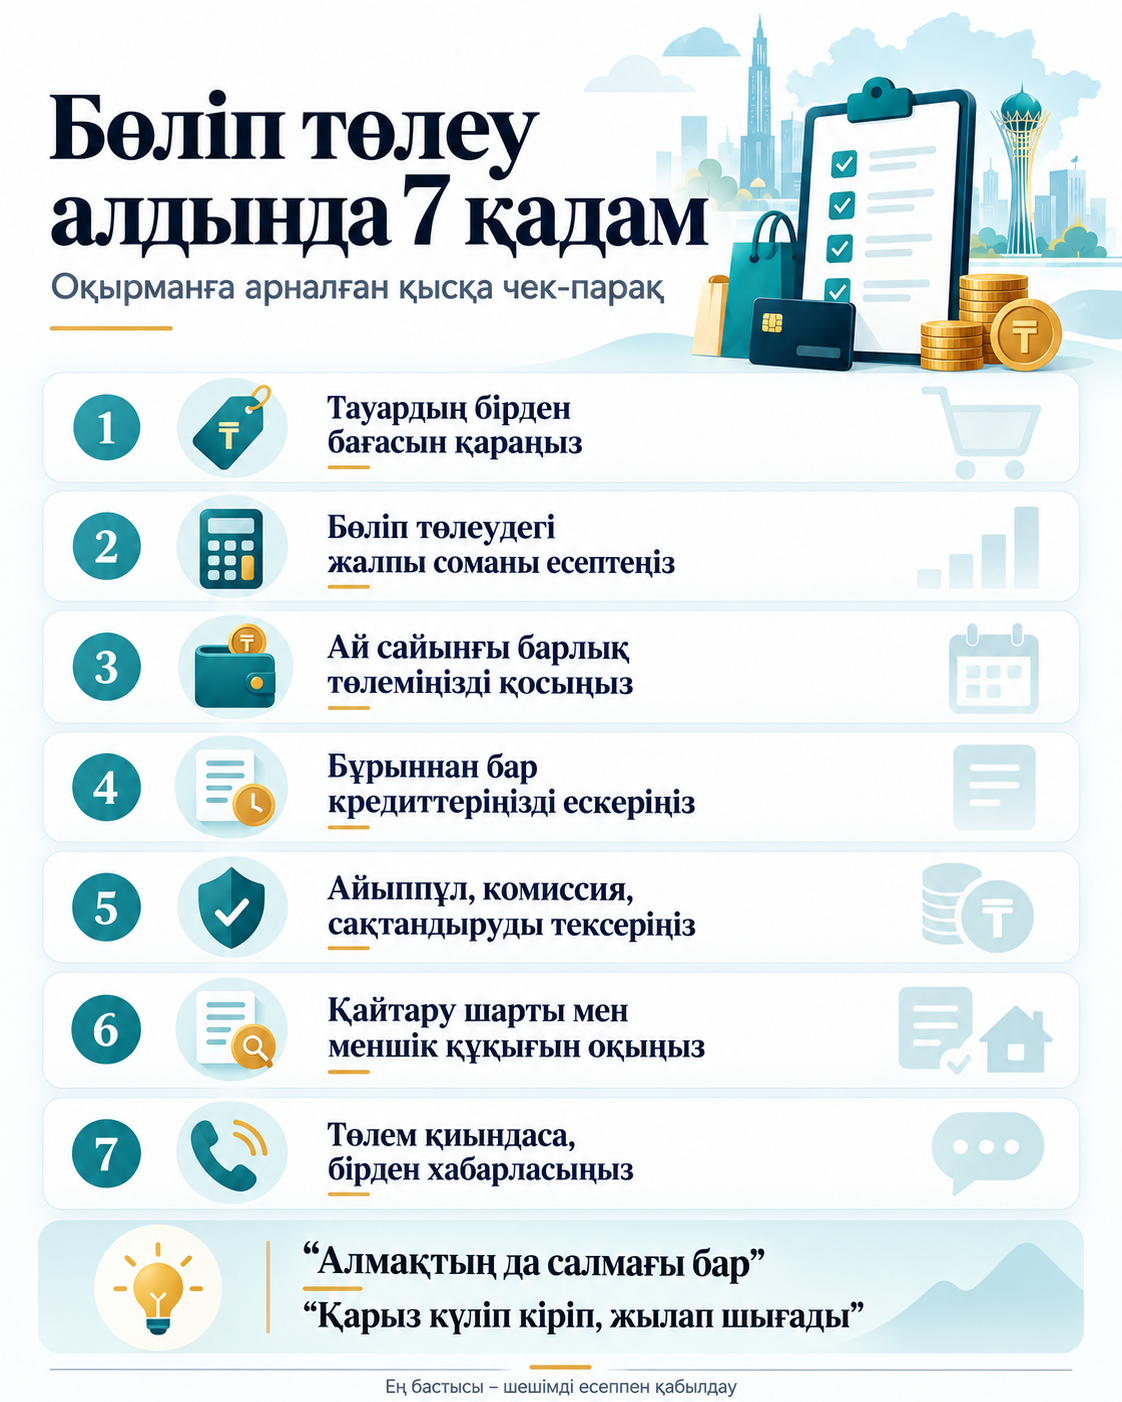
Саудадағы «0 пайыз» деген жазуды көрген адам алдымен қалтасындағы бүгінгі ақшаны ойлайды. Бірақ бөліп төлеу туралы шешім келесі айлардың табысына да тікелей қатысты. Оның тиімділігі жарнаманың тартымдылығымен емес, төлемнің толық құнымен және сол міндеттемені қиналмай өтеу мүмкіндігімен өлшенеді.
«Бес тиын». Бүгінде Қазақстанның қаржы нарығында бөліп төлеу қызметін реттеу мәселесінің күн тәртібіне шығуы заңды. Себебі сауда жеңілдеген сайын тұтынушының өз міндеттемесін дұрыс бағалауы да маңызды бола түседі. Айына 20-30 мың теңге аз көрінуі мүмкін. Ал сол төлемдердің барлығын қосып, келесі алты ай немесе бір жылға есептегенде ғана оның шын салмағы білінеді.
Ердәулет ҚАЛИЕВ,
Суретті түсірген автор.
Пікірлер жоқ. Бірінші болыңыз!