
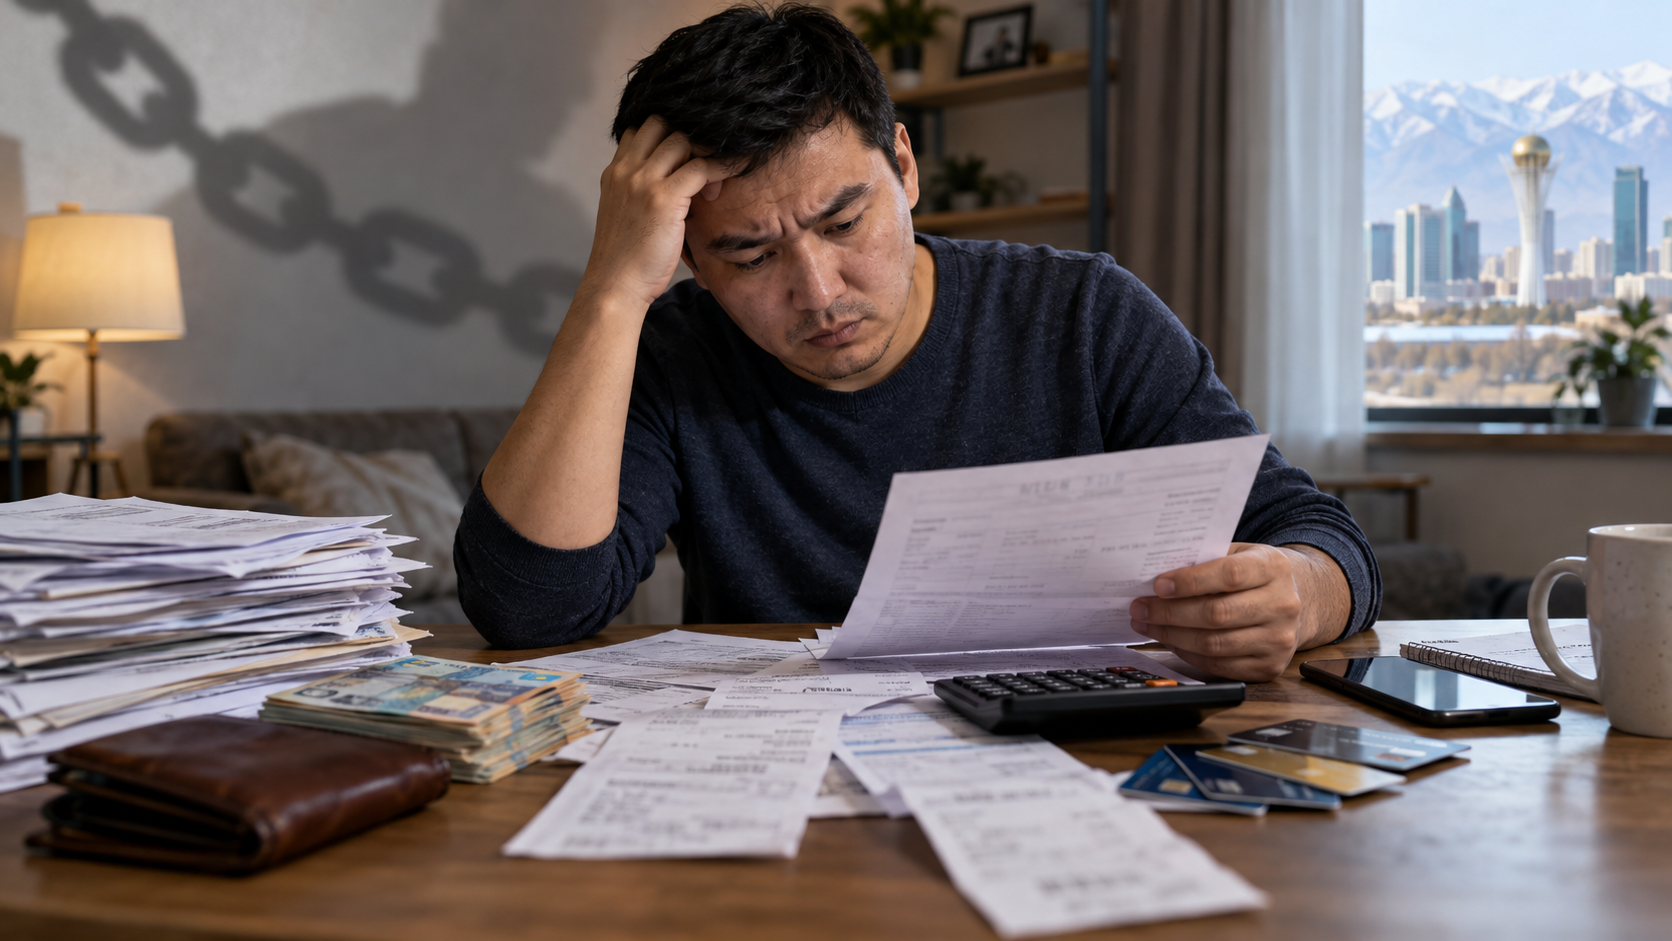
«Борыш — ер мойнындағы қыл шылбыр»
Халық даналығы
Қазақтың дәстүрлі дүниетанымында «қарыз» ұғымы қашанда ардың ісімен қатар таразыланған. «Қарыз күліп кіріп, жылап шығады» деген бабалар сөзі біреуге берешек болуды еркіндікті шектеумен теңестірген. Тіпті адам бақилық болғанда да, жаназа намазының алдында имамның жамағаттан сұрайтын ең бірінші сауалы, марқұмның мойнында өтелмеген борышының бар-жоғы. Ал Алаш қайраткері Міржақып Дулатұлы қазақтың есеп-қисап пен шаруашылыққа бейімдігін ұлттың өміршеңдігі, деп қарастырған еді.
Алайда бүгінгі қоғамда сол тарихи сақтық әлсіреді. Дүниеге келген сәбидің бесік-арбасынан бастап, мектепке баратын баланың киіміне, ұл-қыздың тойы мен күнделікті ас-суына дейін телефон экранындағы бір батырмамен несиеге рәсімделетін заман туды. Жұртшылықтың жаппай қарызға батуына не себеп? Жеке тұлғалардың банкроттығы тығырықтан шығар жол ма, әлде ауыр сынақ па? Қаржылық сауатты арттырып, алаяқтардың арбауынан қалай қорғанамыз? Бүгінгі нақты деректер мен мамандар пікіріне сүйене отырып, мәселенің себебі мен шешіміне үңіліп көрейік.
Тұтыну тұзағы немесе «бөліп төлеудің» батпаны
Нарық заңында несие дегеніміз кәсіп ашып, білім алуға немесе баспаналы болуға жол ашатын құрал. Бірақ біздегі несиелендіру бағыты табыс әкелетін істен гөрі, күнделікті тұрмыстың жыртығын жамауға ойысып кетті.
Биылғы ресми деректерге көз жүгіртсек, халықтың банктер алдындағы жалпы берешегі 25,3 триллион теңгеге жетті. Бұл тұтас ел экономикасына берілген барлық несиенің тең жартысына жуығы. Осы қыруар қаржының үштен екісінен астамы қайтарымы жоқ күнделікті тұтынушылық қарыздарға тиесілі.
Бүгінде еңбекке жарамды халықтың 83 пайызы несиемен күн көріп отыр. Еліміздегі 8,9 миллионнан астам қарыз алушының мойнында 39,4 миллион несие шарты тіркелген. Қарапайым тілмен айтқанда, борышкерлердің әрқайсысы орта есеппен төрт несиеден арқалап жүр. Ең алаңдатарлығы, енді ғана шаңырақ көтеріп, елге тірек болатын 24 пен 40 жас аралығындағы жастардың 68 пайызы бір мезетте үш немесе одан да көп несие төлеуге мәжбүр.
Халық неге қарызға үйір болды? Мұның үш негізгі себебі бар.
Біріншіден, табыс пен шығыстың арасының тарлығы.
Статистика бойынша Қызылорда облысында жан басына шаққандағы орташа айлық кіріс 188 788 теңге болса, оның 80 пайызға жуығы күнделікті ас-су мен коммуналдық төлемнен артылмайды. Қолында артық қор жиналмаған отбасы үшін тіс емдету, баланы оқыту немесе үйдегі бұзылған дүниенің жөнделуі тек қарыз алумен ғана шешілетін мәселеге айналған.
Екіншіден, «үстемесіз бөліп төлеу» деген жалған жарнама.
Қазір банктер берген тұтынушылық несиенің төрттен бірін (26 пайызын) дәл осы бөліп төлеу құрайды. Тұтынушы тауарды «артық төлемсіз алдым» деп ойлағанымен, саудада тегін ақша болмайды. Тіс емдетсенде (басымнан өткен) банктің 18-24 пайыздық қызмет ақысы заттың бастапқы бағасына алдын ала қосылып қойылады.
Үшіншіден, көрпеге қарай көсілмеу.
Абай хакім сынаған «мақтаншақтық пен бекер мал шашпақтық» бүгінде жаңа сипат алды. Бүгінде тұтынушылық несиенің орташа жылдық үстемесі 20,3-22,1 пайыз болып тұрғанда, айлығы шайлығына әзер жететін азаматтың несиеге қымбат телефон ұстауы мен қарызға аста-төк той жасауы жалған намыстың салдары.
Банкроттық соңғы амал ма, әлде сынақ па?
Есепсіз алынған қарыздың соңы талай отбасын тығырыққа тіреді. Қазір елімізде 1,5 миллионға жуық азамат несиесін уақытылы төлей алмай отыр.
Өзім мұқият оқып отыратын қаржы сарапшысы Айбар Олжаев биылғы несие нарығындағы ахуалға қатысты былай дейді.
«Несие біреуге білім алып, кәсібін дөңгелетіп, баспаналы болуға жол ашқан мүмкіндік болса, енді біреуге онлайн қарыз бен шағын қаржы ұйымдарына кіріптар еткен сор. Елімізде «қарыз беруші фирма – нотариус – коллектор» болып ұйымдасқан жүйе қанатын жайып алды. Сондықтан сот орындаушылары ғана жұмыс істеп, нотариустарды онлайн фирмалар мен шағын қаржы ұйымдарына мүлдем жолатпау керек».
Қарыз қыспағында қалған жұртты құтқару үшін қабылданған «Азаматтардың төлем қабілеттілігін қалпына келтіру және банкроттығы туралы» заң аясында бүгінде 416 мыңнан астам өтініш түсіп, соның ішінде 66 мыңнан астам отандасымыз ресми түрде банкрот деп танылды. Олардың 147 миллиард теңгеден астам берешегі кешірілді. Биыл мамыр айынан бастап 5 жылдан астам төленбеген үмітсіз қарыздар үшін банкроттық рәсімі бір айға дейін қысқартылып, банкпен татуласу туралы анықтама жинау міндеті алынып тасталды.
Соған қарамастан, өтініш бергендердің басым бөлігі заң талаптарына сай келмей, құжаттары кері қайтарылуда. Қаржы министрлігі Мемлекеттік кірістер комитетінің басқарма басшысы Меруерт Сейсембаева мұның себебін былай түсіндіреді.
«Мүлкі анықталып, заңда көрсетілген негіздерге сәйкес келмейтіндіктен өтінімдер кері қайтарылып жатыр. Өзін соттан тыс банкрот деп танығысы келетін азаматтардың берешек сомасы шекті мөлшерден (биыл 6,9 миллион теңгеден) аспауы қажет және ортақ меншіктегі мүлікті қоса алғанда, өтінім берушінің атында үй мен жер болмауға тиіс».
Ал экономика ғылымдарының кандидаты Сапарбай Жұбаев банкрот атанудың екінші бетін еске салады.
«Банкроттықтың зиянын алдымен жеке тұлғаның өзі көреді. Себебі өзін банкрот деп жариялаған азамат бес жылға дейін несие ала алмайды, ал жұмысы мен тапқан табысын үш жыл бойы уәкілетті орган тексеріп отырады. Сондықтан бұған ең соңғы шешім деп қана қарау қажет».
Расында да, үш жылдық бақылаудан қашқан мыңдаған еңбекке қабілетті азамат табысын жасыру үшін ресми жұмыстан шығып, жалақыны қолма-қол алатын көлеңкелі еңбек нарығына кетіп жатыр. Бұл мәселенің тек қарызды есептен шығарумен шешілмейтінін көрсетеді.
Қаржылық сауат және алаяқтарға қойылған тосқауыл
Қарызға батудың да, алаяқтарға алданудың да түпкі тамыры қаржылық сауаттың кемшіндігінде. Биыл Ұлттық Банк жүргізген зерттеу қорытындысы бойынша Қазақстан халқының қаржылық сауаттылық көрсеткіші 42 пайызға жетті. «Қарызсыз қоғам» жобасы аясында 845 мыңнан астам адам арнайы оқудан өтсе, биыл Ұлттық Банк инфляция, несие, бөліп төлеу және қаржы пирамидаларынан сақтану бойынша жаңа оқыту жүйесін іске қосты.
Мемлекеттік реттеу мен түсіндіру жұмыстары өз жемісін бере бастады. Биыл кепілсіз тұтынушылық несие беру қарқыны екі есе баяулап, 7,5 пайызға дейін төмендеді. Ұлттық Банк жанындағы Алаяқтыққа қарсы орталықтың (Антифрод-орталық) көмегімен алаяқтарға бағытталған 2,8 миллиард теңгенің күдікті аударымдары бұғатталды.
Қаржы нарығын реттеу және дамыту агенттігінің төрағасы Мәдина Әбілқасымова биылғы қазан айында осы бағыттағы нәтижені атап өтті.
«Қабылданған шаралардың нәтижесінде елімізде азаматтардың атына алаяқтық жолмен рәсімделген несиелер саны төрт жарым есеге жуық қысқарып, биыл 1,9 мың деректі құрады», деді.
Дегенмен, қаржылық сауаттылық көрсеткішінен тыс қалған 58 пайыз кеңістік әлі де алаяқтар үшін қолайлы орта болып тұр. Мәселен, биыл көршілес Түркістан облысы Мақтаарал ауданының 59 жастағы тұрғынына белгісіз біреулер қоңырау шалып, «туысыңызға пошта арқылы сыйлық келді» деген сылтаумен телефонға келген құпия санды сұрап алған. Сол сәтте-ақ оның атына 5 миллион теңге несие рәсімделіп кеткен. Ал кейбір өңірлерде жеңіл табыс іздеген жастар мен студенттер өз банк карталарын бөтен адамдарға беріп, ұрланған ақшаны қолма-қол шешіп беретін (дропперлік) қылмыстық топтардың қолшоқпарына айналуда.
Тығырықтан шығар 5 нақты шешім
Қоғамды қарыз тәуелділігі мен алаяқтардың торынан құтқару үшін тек салдармен күресу жеткіліксіз. Сондықтан, осы зерттеу аясында өз тарапымнан мемлекеттік талап пен әр отбасының ішкі тәртібін ұштастыратын мынадай 5 шешімнің қажеттілігін назарларыңызға ұсынамын.
- Борышкерді ғана емес, қарыз берушіні де жауапқа тарту
Төлем қабілеті жоқ, табысы күнкөріс деңгейінен аспайтын адамға қарыз үлестірген қаржы ұйымы тәуекелді өз мойнына алуға тиіс. Егер шағын қаржы ұйымы заң талаптарын бұзып онлайн-қарыз берсе, сот оны «қайтарымсыз материалдық көмек» деп танып, борышкерді қорғауы керек. Сондай-ақ нотариустарға қарыз беруші фирмалардың мүддесі үшін сотсыз атқарушылық парақ шығаруға толық тыйым салынса, күмәнді несие кеңселері нарықтан өздігінен кетеді.
- Дүкен сөресіндегі «қос баға» және бір тәуліктік ойлану уақыты
Сауда орындары мен интернет-дүкендерді тауар сөресінде екі бағаны қатар көрсетуге міндеттеу қажет. Бірі қолма-қол төлем кезіндегі таза баға, екіншісі «бөліп төлеу» кезіндегі банк үстемесі қосылған толық баға. Арадағы 20 пайыздық айырмашылықты көзімен көрген азамат қызбалықпен қарыз алудан тартынады. Сонымен бірге, интернет арқылы мақұлданған несие ақшасы шотқа 24 сағаттан соң ғана түсетін тәртіп енгізілсе, алаяқтарға алданған зейнеткерлер мен тұрғындар несиені бұғаттап үлгереді. Ал «Электрондық үкімет» порталындағы несиеден бас тарту тетігі барлық азамат үшін бастапқыдан автоматты түрде жабық тұрып, тек қажет кезде ғана ашылатын жүйеге көшірілгені жөн.
- «Банкрот» атанудан төлем қабілетін қалпына келтіруге бет бұру
Азаматты бес жылға қаржылық шектеуге ұшыратып, ресми жұмыстан бездіргенше, заңдағы ең тиімді жол «Төлем қабілеттілігін қалпына келтіру» тетігін жандандыру керек. Ол үшін «Қарызсыз қоғам» жобасының заңгерлері мен кеңесшілерін осы рәсімге тегін қаржы басқарушысы ретінде тарту қажет. Сонда борышкер «банкрот» деген таңба алмайды, тек барлық өсімпұлдары мен айыппұлдары тоқтатылып, негізгі қарызын бес жыл ішінде жеңілдетілген кестемен асықпай өтейді.
- Банктердің қорғаныс жүйесіне тәуелсіз тексеріс пен мүліктік жауапкершілік керек
Биыл күзден бастап Қаржы нарығын реттеу және дамыту агенттігі банктердің алаяқтыққа қарсы жүйелеріне тәуелсіз тексеріс жүргізуді қолға алды. Бұл бастаманы нақты жауапкершілікпен бекіту шарт. Егер банк Алаяқтыққа қарсы орталықтың «қара тізімінде» тұрған адамға ақша аударымын өткізіп жіберсе немесе зейнеткердің атынан бір мезетте рәсімделген күдікті несиені тоқтатпаса, алданған азаматтың шығынын банк өз қаражаты есебінен өтеуге тиіс.
- Отбасылық есеп пен «Бес сұрақ» ережесі
Қаржылық сауаттылық сертификаттардың санымен емес, күнделікті өмірдегі қарапайым әрекетпен шартты оқымай қол қоймаумен және шығысты есептеумен өлшенеді. Несиенің орташа үстемесі 20 пайыздан асса, банктегі депозит 14-15 пайыз табыс әкеледі. Демек, затты несиеге алған адам ұтылады, ал жинап алған адам ұтады. Әрбір отбасы өзін қорғау үшін мына ережені берік ұстануы қажет.
Бес сұрақтың сүзгісі
Кез келген затты несиеге алмас бұрын, «Ай сайын қанша табыс түседі? Міндетті шығын қанша? Қанша соманы үнемдеуге болады? Несие алсам, үстемесімен қосқанда қанша қайтарамын? Күтпеген жағдай туса, қорым жете ме?» деген бес сұраққа жауап беру.
Қауіпсіздік қоры
Айлық табыстың кемінде 10 пайызын міндетті түрде жинаққа салып отыру және отбасының несие төлемін жалпы кірістің 30 пайызынан асырмау.
Сандық сақтық
Телефонға келген төрт немесе алты таңбалы құпия санды ешкімге тіпті өзін пошта, емхана, банк немесе полиция қызметкерімін деп таныстырған адамға да айтпау.
PS. Абай Хакімнің «Есепсіз байлық жоқ» деген сөзі бүгінгі заманда әрбір қазақ отбасының басты ұстанымына айналуға тиіс. Жеке тұлғалардың банкроттығы туралы заң шарасыздықтан тығырыққа тірелген 66 мың азаматқа берілген соңғы мүмкіндік болса, мемлекеттік қорғаныс орталықтары алаяқтарға қойылған тосқауыл.
Бірақ қоғамның жеңісі банкрот деп танылғандардың немесе бұғатталған шоттардың санымен өлшенбейді. Нағыз жеңіс, ертеңгі күнін банкке кепілге қоймайтын, көрпесіне қарай көсілетін, табысын білім мен берекелі іске бағыттайтын сауатты да сергек азаматтардың көбеюімен өлшенбек. Өйткені әрбір шаңырақтың қаржылық еркіндігі тұтас елдің іргесінің беріктігі болмақ.
Нұрбек Дәуренбеков,
Қызылорда қаласы.
Пікірлер жоқ. Бірінші болыңыз!